Bitcoin como estrategia de tesorería corporativa
Las empresas de tesorería de bitcoin han perdido más de 80.000 millones de dólares en valor bursátil desde mediados de 2025. La estrategia de llenar el balance de bitcoin para impulsar el precio de la acción no ha funcionado.
Según un análisis de Financial Times sobre las 50 compañías con más bitcoin en cartera, su capitalización combinada cayó de 150.000 millones de dólares en julio de 2025 a 67.000 millones en agosto de 2026. Solo en los últimos 12 meses, el valor bajó de 124.000 a 67.000 millones: una pérdida de 57.000 millones.
El resultado: muchas de estas empresas están vendiendo sus bitcoins y volviendo a su negocio original.
¿Qué es una empresa de tesorería de bitcoin?
Una empresa de tesorería de bitcoin es una compañía cotizada que usa bitcoin como su principal activo de reserva. En lugar de guardar efectivo, emite deuda o nuevas acciones y destina ese dinero a comprar bitcoin.
La idea es sencilla: si el bitcoin sube, el balance crece y la acción debería subir con él. Para muchos inversores, además, comprar estas acciones era una forma indirecta de exponerse a bitcoin desde una cuenta de bolsa tradicional.
Por qué colapsa el modelo de negocio de la tesorería de bitcoin
El modelo dependía de que el mercado pagara por la acción más de lo que valían los bitcoins de la empresa. Cuando esa prima desaparece, la fórmula deja de funcionar.
La prima sobre el valor neto (mNAV). Si una empresa cotiza por encima del valor de sus bitcoins, puede emitir acciones caras y comprar más bitcoin. Ese ciclo solo se sostiene mientras los inversores acepten pagar la prima.
La financiación con deuda y capital. Las compras se pagaron emitiendo bonos y nuevas acciones. La deuda genera intereses y vencimientos; las ampliaciones diluyen a los accionistas existentes.
El precio de la acción no acompañó. Según el FT, la fiebre compradora "no logró impulsar el precio de sus acciones". Sin cotizaciones al alza, emitir capital ya no sirve para comprar más bitcoin.
La competencia de otras vías de inversión. Hoy un inversor puede comprar bitcoin directamente o a través de ETF al contado, sin pagar prima por una empresa intermediaria.
Con la prima reducida o negativa, muchas compañías han optado por vender parte de sus bitcoins y volver a su actividad original.
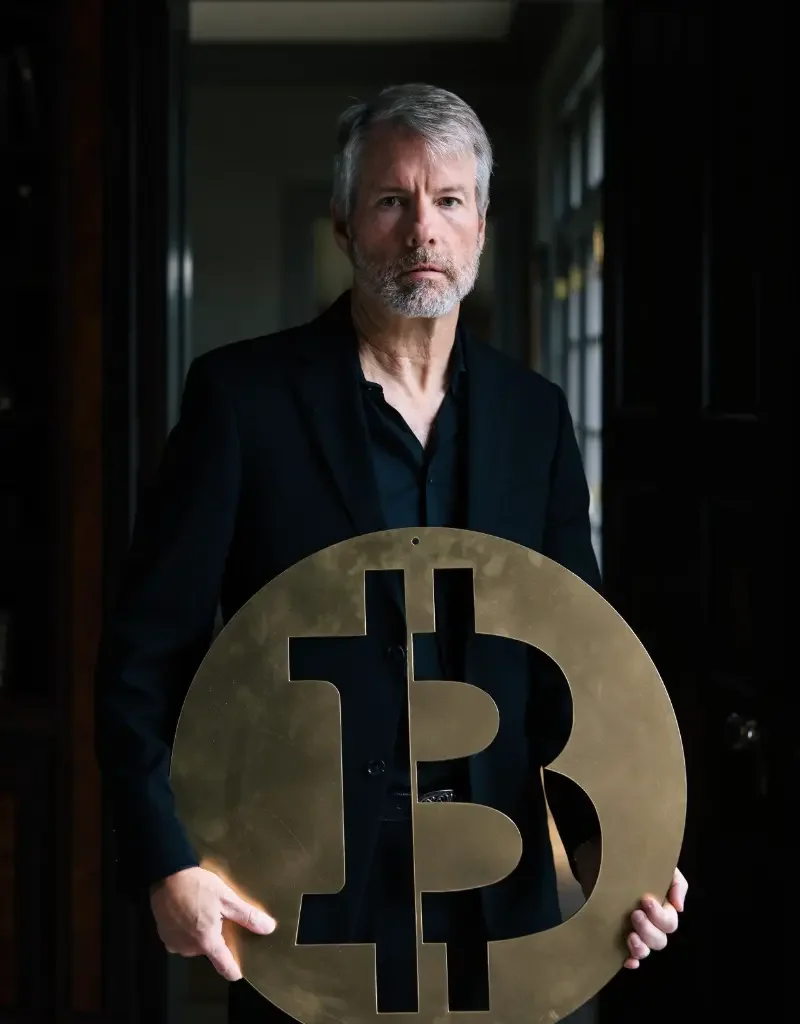
MicroStrategy CEO Michael Saylor. Photo: Alyssa Schukar for The Wall Street Journal
Strategy y el efecto Michael Saylor
El origen de esta tendencia tiene nombre propio: Michael Saylor y su empresa Strategy (antes MicroStrategy). La compañía de software empezó a comprar bitcoin en 2020, aceleró sus compras en 2025 y animó a directivos de otras empresas a seguir su ejemplo.
Su aparente éxito inspiró a cientos de compañías de todo el mundo, muchas sin relación con la tecnología ni con las criptomonedas. Pero la ola resultó efímera: lo que funcionó para el pionero no se pudo replicar a gran escala.
Las críticas no son nuevas. Un analista citado por el Financial Times lo resume así: "Siempre estuvo condenado al fracaso".
Qué deben vigilar los inversores
Antes de invertir en una empresa con tesorería de bitcoin, conviene revisar cinco señales:
Prima o descuento sobre sus bitcoins (mNAV): cuánto se paga por la acción frente al valor de los bitcoins que tiene en balance.
Nivel de deuda y vencimientos: si la empresa tendría que vender bitcoin para pagar a sus acreedores.
Dilución: cuántas acciones nuevas ha emitido y cuántos bitcoins hay realmente por acción.
Negocio operativo: si la compañía genera ingresos propios o depende solo del precio de bitcoin.
Ventas de bitcoin: vender tokens suele ser señal de que la estrategia ha terminado.
Preguntas frecuentes sobre las empresas de tesorería de bitcoin
¿Cuánto han perdido las empresas de tesorería de bitcoin?
Más de 80.000 millones de dólares. Las 50 mayores pasaron de 150.000 millones en julio de 2025 a 67.000 millones en agosto de 2026, según el Financial Times.
¿Qué empresa inició la estrategia de tesorería en bitcoin?
Strategy, la empresa de software de Michael Saylor, que empezó a comprar bitcoin en 2020.
¿Por qué fracasó el modelo?
Porque compraron bitcoin con deuda y nuevas acciones para subir su cotización, y las acciones no respondieron. Sin esa subida, la estrategia pierde sentido.
¿Qué están haciendo ahora estas empresas?
Muchas venden parte de sus bitcoins y vuelven a su negocio original.
¿Hay empresas españolas afectadas?
Sí. El FT menciona una cadena española de cafeterías entre las compañías que se sumaron a la tendencia.
Conclusión: el fin de la fiebre corporativa por bitcoin
La caída de más de 80.000 millones de dólares marca el final de una de las modas bursátiles de 2025. Comprar bitcoin no basta para crear valor para el accionista, sobre todo si se financia con deuda y dilución.
Strategy sigue siendo el referente del sector, pero la mayoría de sus imitadores ya están dando marcha atrás.
Para el inversor, la lección es clara: hay que analizar el negocio, la deuda y la prima que se paga, no solo cuántos bitcoins tiene la empresa.